Domain vollstäbe.de kaufen?
Wir ziehen mit dem Projekt
vollstäbe.de um.
Sind Sie am Kauf der Domain
vollstäbe.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain vollstäbe.de kaufen?
Ist innergemeinschaftlicher Erwerb steuerfrei?
Ist innergemeinschaftlicher Erwerb steuerfrei? Der innergemeinschaftliche Erwerb ist grundsätzlich nicht steuerfrei, sondern unterliegt der Umsatzsteuer. Allerdings kann unter bestimmten Voraussetzungen eine Steuerbefreiung in Anspruch genommen werden, wenn bestimmte Bedingungen erfüllt sind. Dazu gehört unter anderem, dass der Erwerb für das Unternehmen erfolgt und die Voraussetzungen für eine steuerfreie innergemeinschaftliche Lieferung erfüllt sind. Es ist daher wichtig, die genauen Regelungen und Bedingungen für die Steuerbefreiung zu prüfen, um keine unerwarteten Steuerzahlungen zu riskieren. **
Wie funktioniert innergemeinschaftlicher Erwerb?
Der innergemeinschaftliche Erwerb bezieht sich auf den grenzüberschreitenden Handel zwischen Unternehmen innerhalb der Europäischen Union. Wenn ein Unternehmen Waren von einem anderen EU-Land erwirbt, wird dies als innergemeinschaftlicher Erwerb betrachtet. Um steuerliche Probleme zu vermeiden, müssen beide Unternehmen über eine gültige Umsatzsteuer-Identifikationsnummer verfügen. Der Erwerb von Waren innerhalb der EU unterliegt der sogenannten "Reverse-Charge-Regelung", bei der der Käufer die Umsatzsteuer selbst abführen muss. Es ist wichtig, die entsprechenden steuerlichen Vorschriften und Dokumentationspflichten für innergemeinschaftliche Erwerbe zu beachten, um mögliche Strafen zu vermeiden. **
Ähnliche Suchbegriffe für Innergemeinschaftlicher
Top-Angebote
Produkte zum Begriff Innergemeinschaftlicher:
-
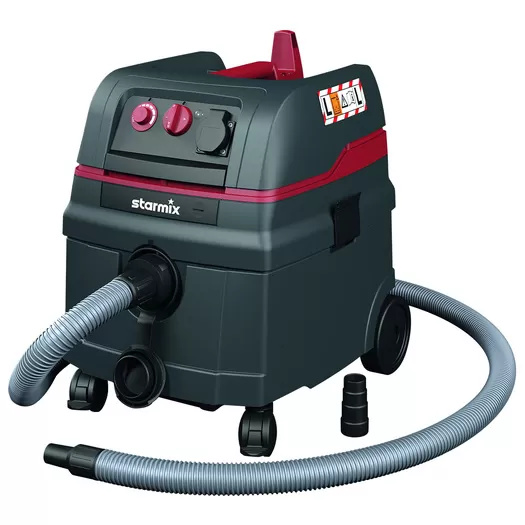
Starmix Handwerk-und Industrie-Zubehörset (35 mm System)Starmix EWS Handwerk-/Industriezubehör Handwerk-und Industrie-Zubehörset (35 mm System) bietet die Basisausstattung an Zubehör Lieferumfang 1 x Saugschlauch m. rt. NLR, Ø 35 mm x 5m, Art.-Nr. 447193 1 x Griffrohr, Edelstahl mit Nebenluftschieber, Art.-Nr.143,59 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Ökologisches Baustoff-LexikonÖkologisches Baustoff-Lexikon , Bauprodukte · Chemikalien Schadstoffe · Ökologie Innenraum · Nachhaltigkeit , Handschuhe, Mützen & Schwämme > Autopflege & Aufbereitung , Auflage: 5., überarbeitete und erweiterte Auflage, Erscheinungsjahr: 202310, Produktform: Leinen, Redaktion: Linden, Wolfgang~Marquardt, Iris, Auflage: 23005, Auflage/Ausgabe: 5., überarbeitete und erweiterte Auflage, Seitenzahl/Blattzahl: 722, Keyword: Architektur; Asbest; Baubiologie; Bauchemikalie; Bauprodukt; Baustoff; Baustofflexikon; Bautechnik; Bauökologie; Chemikalie; Flammschutzmittel; Lösemittel; Raumausstattung; Schadstoff; Weichmacher; Ökologie; Ökologisches Bauen, Fachschema: Architektur / Bauökologie, Nachhaltigkeit, Grüne Architektur~Bau / Bauberufe~Bauberuf~Bau / Baustoff~Baustoff~Enzyklopädie~Bau / Hochbau~Hochbau~Nachhaltigkeit~Sustainable Development~Ökologie~Bau / Ökologie~Ökologie / Bauen, Wohnen, Haushalt~Umwelt / Schutz, Umweltschutz, Fachkategorie: Nachschlagewerke~Umweltschutz, Nachhaltigkeit~Hochbau und Baustoffe~Bauhandwerk, Warengruppe: HC/Bau- und Umwelttechnik, Fachkategorie: Grüne Architektur und grünes Design, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Vde Verlag GmbH, Verlag: Vde Verlag GmbH, Verlag: VDE VERLAG, Produktverfügbarkeit: 02, Länge: 240, Breite: 170, Höhe: 41, Gewicht: 1320, Produktform: Gebunden, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Vorgänger: 7632410, Vorgänger EAN: 9783800732326 9783788076863 9783788075491 9783788074975, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0014, Tendenz: 0, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,72,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
TECWERK Brennspiritus 1 l Flasche für Industrie und Handwerkals Lösungs- und Reinigungsmittel für Industrie und Handwerk Agrar-Alkohol aus nachwachsenden Rohstoffen (94 % Vol. Ethylalkohol, vergällt) zum Reinigen und Entfetten von Glas, Kunststoff, Chrom, Fliesen etc. · zur Verdünnung von Spirituslacken als Frostschutz für die Scheibenwaschanlage (Mischungsverhältnis: 1:2 mit Wasser bis -15 °C) Dichte: 0,800 Verdunstungszahl: 8 Weitere technische Eigenschaften: Gebinde: Flasche142,09 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wie wird innergemeinschaftlicher Erwerb gebucht?
Innergemeinschaftlicher Erwerb wird in der Buchhaltung als Eingang von Waren oder Dienstleistungen aus anderen EU-Ländern behandelt. Bei der Buchung wird die Umsatzsteuer als Vorsteuer verbucht, da sie vom Unternehmen gezahlt und später vom Finanzamt erstattet wird. Der Nettobetrag des innergemeinschaftlichen Erwerbs wird als Betriebsausgabe verbucht. Es ist wichtig, die korrekten Umsatzsteuer-Identifikationsnummern der Lieferanten zu überprüfen, um sicherzustellen, dass die Buchung korrekt erfolgt. Zudem müssen die Buchungen in der Umsatzsteuervoranmeldung angegeben werden. **
-
Wann ist innergemeinschaftlicher Erwerb steuerfrei?
Innergemeinschaftlicher Erwerb ist steuerfrei, wenn bestimmte Voraussetzungen erfüllt sind. Dazu gehört unter anderem, dass der Erwerb von einem anderen EU-Mitgliedsstaat in das Inland erfolgt und der Erwerber ein registrierter Unternehmer ist, der Umsatzsteuer-Identifikationsnummer besitzt. Zudem muss die gelieferte Ware oder erbrachte Dienstleistung für unternehmerische Zwecke verwendet werden. Wenn diese Bedingungen erfüllt sind, kann der innergemeinschaftliche Erwerb steuerfrei sein. Es ist jedoch wichtig, die genauen steuerlichen Regelungen und Vorschriften im jeweiligen EU-Mitgliedsstaat zu beachten. **
-
Was ist kein innergemeinschaftlicher Erwerb?
Was ist kein innergemeinschaftlicher Erwerb? Innergemeinschaftlicher Erwerb bezieht sich auf den Erwerb von Waren zwischen Unternehmen in verschiedenen EU-Mitgliedstaaten. Ein innergemeinschaftlicher Erwerb liegt nicht vor, wenn die Waren außerhalb der EU erworben werden. Ebenso ist ein innergemeinschaftlicher Erwerb nicht gegeben, wenn die Waren innerhalb desselben Landes erworben werden. Zudem muss der Erwerb von einem Unternehmen getätigt werden, um als innergemeinschaftlicher Erwerb zu gelten. Wenn also ein Privatperson Waren aus einem anderen EU-Land erwirbt, handelt es sich nicht um einen innergemeinschaftlichen Erwerb. **
-
Wann liegt ein innergemeinschaftlicher Erwerb vor?
Ein innergemeinschaftlicher Erwerb liegt vor, wenn Waren von einem Unternehmen aus einem EU-Mitgliedsstaat an ein anderes Unternehmen in einem anderen EU-Mitgliedsstaat geliefert werden. Dabei müssen beide Unternehmen über eine gültige Umsatzsteuer-Identifikationsnummer verfügen. Der Erwerb ist steuerpflichtig und unterliegt der Umsatzsteuer im Bestimmungsland. Um als innergemeinschaftlicher Erwerb zu gelten, müssen die Waren physisch in das Bestimmungsland transportiert werden. Es gelten spezifische Regelungen und Nachweispflichten, um sicherzustellen, dass der Erwerb korrekt besteuert wird. **
Wann ist ein innergemeinschaftlicher Erwerb steuerfrei?
Ein innergemeinschaftlicher Erwerb ist steuerfrei, wenn er von einem Unternehmer für sein Unternehmen getätigt wird und die gelieferten Gegenstände für sein Unternehmen bestimmt sind. Zudem muss der Erwerb in einem anderen EU-Land stattfinden und der Verkäufer die Umsatzsteuer ordnungsgemäß in Rechnung gestellt haben. Der Erwerber muss außerdem über eine gültige Umsatzsteuer-Identifikationsnummer verfügen und die erforderlichen Nachweise für den innergemeinschaftlichen Erwerb erbringen können. Es ist wichtig, alle Voraussetzungen für die Steuerfreiheit zu erfüllen, da andernfalls die Umsatzsteuer nachträglich vom Erwerber gezahlt werden muss. **
Wann ist es ein innergemeinschaftlicher Erwerb?
Ein innergemeinschaftlicher Erwerb findet statt, wenn Waren von einem Unternehmen in einem EU-Mitgliedsland an ein anderes Unternehmen in einem anderen EU-Mitgliedsland geliefert werden. Dabei muss der Käufer über eine gültige Umsatzsteuer-Identifikationsnummer verfügen und die Ware für sein Unternehmen erwerben. Der Verkäufer muss die Ware steuerfrei liefern, da der Erwerb in das Bestimmungsland verlagert wird. Der Käufer ist dann verpflichtet, die Umsatzsteuer für den innergemeinschaftlichen Erwerb in seinem Land zu entrichten. **
Top-Angebote
Produkte zum Begriff Innergemeinschaftlicher:
-
Starmix Handwerk-und Industrie-Zubehörset (35 mm System)Starmix EWS Handwerk-/Industriezubehör Handwerk-und Industrie-Zubehörset (35 mm System) bietet die Basisausstattung an Zubehör Lieferumfang 1 x Saugschlauch m. rt. NLR, Ø 35 mm x 5m, Art.-Nr. 447193 1 x Griffrohr, Edelstahl mit Nebenluftschieber, Art.-Nr.143,59 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Ökologisches Baustoff-LexikonÖkologisches Baustoff-Lexikon , Bauprodukte · Chemikalien Schadstoffe · Ökologie Innenraum · Nachhaltigkeit , Handschuhe, Mützen & Schwämme > Autopflege & Aufbereitung , Auflage: 5., überarbeitete und erweiterte Auflage, Erscheinungsjahr: 202310, Produktform: Leinen, Redaktion: Linden, Wolfgang~Marquardt, Iris, Auflage: 23005, Auflage/Ausgabe: 5., überarbeitete und erweiterte Auflage, Seitenzahl/Blattzahl: 722, Keyword: Architektur; Asbest; Baubiologie; Bauchemikalie; Bauprodukt; Baustoff; Baustofflexikon; Bautechnik; Bauökologie; Chemikalie; Flammschutzmittel; Lösemittel; Raumausstattung; Schadstoff; Weichmacher; Ökologie; Ökologisches Bauen, Fachschema: Architektur / Bauökologie, Nachhaltigkeit, Grüne Architektur~Bau / Bauberufe~Bauberuf~Bau / Baustoff~Baustoff~Enzyklopädie~Bau / Hochbau~Hochbau~Nachhaltigkeit~Sustainable Development~Ökologie~Bau / Ökologie~Ökologie / Bauen, Wohnen, Haushalt~Umwelt / Schutz, Umweltschutz, Fachkategorie: Nachschlagewerke~Umweltschutz, Nachhaltigkeit~Hochbau und Baustoffe~Bauhandwerk, Warengruppe: HC/Bau- und Umwelttechnik, Fachkategorie: Grüne Architektur und grünes Design, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Vde Verlag GmbH, Verlag: Vde Verlag GmbH, Verlag: VDE VERLAG, Produktverfügbarkeit: 02, Länge: 240, Breite: 170, Höhe: 41, Gewicht: 1320, Produktform: Gebunden, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Vorgänger: 7632410, Vorgänger EAN: 9783800732326 9783788076863 9783788075491 9783788074975, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0014, Tendenz: 0, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,72,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist innergemeinschaftlicher Erwerb steuerfrei?
Ist innergemeinschaftlicher Erwerb steuerfrei? Der innergemeinschaftliche Erwerb ist grundsätzlich nicht steuerfrei, sondern unterliegt der Umsatzsteuer. Allerdings kann unter bestimmten Voraussetzungen eine Steuerbefreiung in Anspruch genommen werden, wenn bestimmte Bedingungen erfüllt sind. Dazu gehört unter anderem, dass der Erwerb für das Unternehmen erfolgt und die Voraussetzungen für eine steuerfreie innergemeinschaftliche Lieferung erfüllt sind. Es ist daher wichtig, die genauen Regelungen und Bedingungen für die Steuerbefreiung zu prüfen, um keine unerwarteten Steuerzahlungen zu riskieren. **
-
Wie funktioniert innergemeinschaftlicher Erwerb?
Der innergemeinschaftliche Erwerb bezieht sich auf den grenzüberschreitenden Handel zwischen Unternehmen innerhalb der Europäischen Union. Wenn ein Unternehmen Waren von einem anderen EU-Land erwirbt, wird dies als innergemeinschaftlicher Erwerb betrachtet. Um steuerliche Probleme zu vermeiden, müssen beide Unternehmen über eine gültige Umsatzsteuer-Identifikationsnummer verfügen. Der Erwerb von Waren innerhalb der EU unterliegt der sogenannten "Reverse-Charge-Regelung", bei der der Käufer die Umsatzsteuer selbst abführen muss. Es ist wichtig, die entsprechenden steuerlichen Vorschriften und Dokumentationspflichten für innergemeinschaftliche Erwerbe zu beachten, um mögliche Strafen zu vermeiden. **
-
Wie wird innergemeinschaftlicher Erwerb gebucht?
Innergemeinschaftlicher Erwerb wird in der Buchhaltung als Eingang von Waren oder Dienstleistungen aus anderen EU-Ländern behandelt. Bei der Buchung wird die Umsatzsteuer als Vorsteuer verbucht, da sie vom Unternehmen gezahlt und später vom Finanzamt erstattet wird. Der Nettobetrag des innergemeinschaftlichen Erwerbs wird als Betriebsausgabe verbucht. Es ist wichtig, die korrekten Umsatzsteuer-Identifikationsnummern der Lieferanten zu überprüfen, um sicherzustellen, dass die Buchung korrekt erfolgt. Zudem müssen die Buchungen in der Umsatzsteuervoranmeldung angegeben werden. **
-
Wann ist innergemeinschaftlicher Erwerb steuerfrei?
Innergemeinschaftlicher Erwerb ist steuerfrei, wenn bestimmte Voraussetzungen erfüllt sind. Dazu gehört unter anderem, dass der Erwerb von einem anderen EU-Mitgliedsstaat in das Inland erfolgt und der Erwerber ein registrierter Unternehmer ist, der Umsatzsteuer-Identifikationsnummer besitzt. Zudem muss die gelieferte Ware oder erbrachte Dienstleistung für unternehmerische Zwecke verwendet werden. Wenn diese Bedingungen erfüllt sind, kann der innergemeinschaftliche Erwerb steuerfrei sein. Es ist jedoch wichtig, die genauen steuerlichen Regelungen und Vorschriften im jeweiligen EU-Mitgliedsstaat zu beachten. **
Ähnliche Suchbegriffe für Innergemeinschaftlicher
-
TECWERK Brennspiritus 1 l Flasche für Industrie und Handwerkals Lösungs- und Reinigungsmittel für Industrie und Handwerk Agrar-Alkohol aus nachwachsenden Rohstoffen (94 % Vol. Ethylalkohol, vergällt) zum Reinigen und Entfetten von Glas, Kunststoff, Chrom, Fliesen etc. · zur Verdünnung von Spirituslacken als Frostschutz für die Scheibenwaschanlage (Mischungsverhältnis: 1:2 mit Wasser bis -15 °C) Dichte: 0,800 Verdunstungszahl: 8 Weitere technische Eigenschaften: Gebinde: Flasche142,09 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
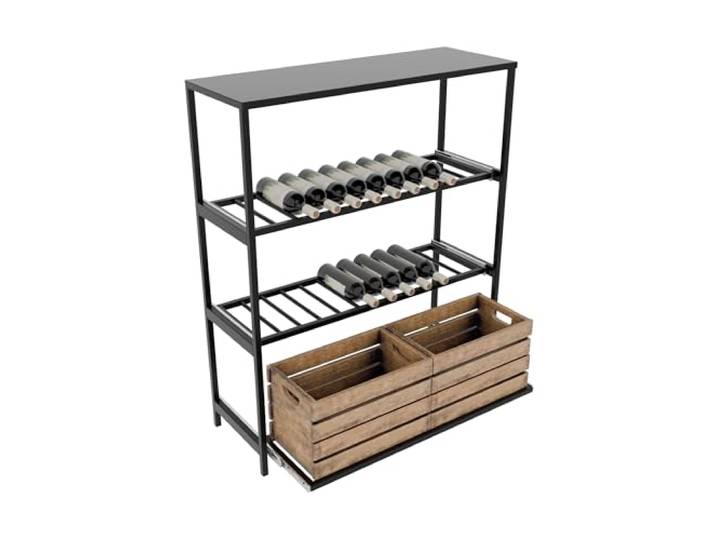
MetaloPro Weinregal Calabria Mit Auszug – Stilvolles Flaschenregal Aus Schwarzem Metall Für Flaschen & Boxen, Robuste Konstruktion Im Industrie-Design – 120x100x35cm<p>Das <strong>MetaloPro Weinregal Calabria</strong> ist die ideale Lösung für Weinliebhaber, die Wert auf Stil und Funktionalität legen. Mit seinen kompakten Maßen von <strong>Breite: 120 cm, Höhe: 100 cm, Tiefe: 35 cm</strong> bietet dieses elegante <strong>Flaschenregal aus schwarzem Metall</strong> ausreichend Platz für bis zu <strong>36 Flaschen</strong>. Jede der drei herausziehbaren Ablagen ermöglicht einen einfachen Zugriff auf deine Weinsammlung und sorgt für eine übersichtliche Lagerung in Küche, Keller oder Bar.</p><p>Die robuste <strong>Stahlkonstruktion</strong> des Regals ist pulverbeschichtet, was es besonders widerstandsfähig gegen Kratzer und Abnutzung macht. Das moderne <strong>industrielle Design</strong> mit klaren Linien und der eleganten schwarzen Oberfläche fügt sich harmonisch in verschiedene Einrichtungsstile ein, sei es minimalistisch, modern oder im Industrie-Look.</p><p>Zusätzlich zur Weinlagerung eignet sich das Regal auch hervorragend zur Aufbewahrung von Holzkisten, Spirituosen oder Barzubehör. Die oberste Ablage bietet nicht nur zusätzlichen Stauraum, sondern kann auch als Präsentationsfläche für deine Lieblingsflaschen genutzt werden. Mit dem MetaloPro Weinregal Calabria bringst du nicht nur Ordnung in deine Sammlung, sondern setzt auch stilvolle Akzente in deinem Zuhause.</p>229,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist kein innergemeinschaftlicher Erwerb?
Was ist kein innergemeinschaftlicher Erwerb? Innergemeinschaftlicher Erwerb bezieht sich auf den Erwerb von Waren zwischen Unternehmen in verschiedenen EU-Mitgliedstaaten. Ein innergemeinschaftlicher Erwerb liegt nicht vor, wenn die Waren außerhalb der EU erworben werden. Ebenso ist ein innergemeinschaftlicher Erwerb nicht gegeben, wenn die Waren innerhalb desselben Landes erworben werden. Zudem muss der Erwerb von einem Unternehmen getätigt werden, um als innergemeinschaftlicher Erwerb zu gelten. Wenn also ein Privatperson Waren aus einem anderen EU-Land erwirbt, handelt es sich nicht um einen innergemeinschaftlichen Erwerb. **
-
Wann liegt ein innergemeinschaftlicher Erwerb vor?
Ein innergemeinschaftlicher Erwerb liegt vor, wenn Waren von einem Unternehmen aus einem EU-Mitgliedsstaat an ein anderes Unternehmen in einem anderen EU-Mitgliedsstaat geliefert werden. Dabei müssen beide Unternehmen über eine gültige Umsatzsteuer-Identifikationsnummer verfügen. Der Erwerb ist steuerpflichtig und unterliegt der Umsatzsteuer im Bestimmungsland. Um als innergemeinschaftlicher Erwerb zu gelten, müssen die Waren physisch in das Bestimmungsland transportiert werden. Es gelten spezifische Regelungen und Nachweispflichten, um sicherzustellen, dass der Erwerb korrekt besteuert wird. **
-
Wann ist ein innergemeinschaftlicher Erwerb steuerfrei?
Ein innergemeinschaftlicher Erwerb ist steuerfrei, wenn er von einem Unternehmer für sein Unternehmen getätigt wird und die gelieferten Gegenstände für sein Unternehmen bestimmt sind. Zudem muss der Erwerb in einem anderen EU-Land stattfinden und der Verkäufer die Umsatzsteuer ordnungsgemäß in Rechnung gestellt haben. Der Erwerber muss außerdem über eine gültige Umsatzsteuer-Identifikationsnummer verfügen und die erforderlichen Nachweise für den innergemeinschaftlichen Erwerb erbringen können. Es ist wichtig, alle Voraussetzungen für die Steuerfreiheit zu erfüllen, da andernfalls die Umsatzsteuer nachträglich vom Erwerber gezahlt werden muss. **
-
Wann ist es ein innergemeinschaftlicher Erwerb?
Ein innergemeinschaftlicher Erwerb findet statt, wenn Waren von einem Unternehmen in einem EU-Mitgliedsland an ein anderes Unternehmen in einem anderen EU-Mitgliedsland geliefert werden. Dabei muss der Käufer über eine gültige Umsatzsteuer-Identifikationsnummer verfügen und die Ware für sein Unternehmen erwerben. Der Verkäufer muss die Ware steuerfrei liefern, da der Erwerb in das Bestimmungsland verlagert wird. Der Käufer ist dann verpflichtet, die Umsatzsteuer für den innergemeinschaftlichen Erwerb in seinem Land zu entrichten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.